


정책용어사전
지방재정조정제도
- 분야행정ㆍ재정
- 등록연도2014
생성배경
지방재정조정제도는 지방자치단체가 지역에 제공하는 최소한의 행정서비스를 지속적으로 유지할 수 있도록 필요한 재원을 보장해 주기 위해 국가마다 도입하고 있으며, 특히 지자체 간 재정 격차를 완화하기 위해 중앙정부에서 지방정부로, 또는 자치단체 간 재원을 이전하는 것이다. 따라서 중앙과 지방정부 간의 재정적 연계 고리가 오래도록 지속되어 온 것을 알 수 있다. 따라서 이 제도의 도입 이유는 크게 정부 간 존재하는 수직적·수평적 재정불균등을 시정하거나, 국가적 이해관계 또는 국가와 지방이 상호 이해관계를 갖는 사업들을 보다 합리적이고 효율적으로 수행하기 위해서이다.
용어설명
지방재정조정제도(Local Fiscal Equalization Scheme)는 중앙정부와 지방정부 간의 수직적 재정불균등이나 지방정부 간의 수평적 재정불균등을 바로잡기 위하여 재정자원을 재배분하는 것을 말한다.
지방재정조정제도의 유형으로는 사용조건에 따라 일반보조금(general grants)과 특정보조금(categorical grants)으로 구분된다. 이는 다시 배분방법에 따라 공식과 사업별, 그리고 매칭 방식에 따라 정액보조, 정율보조, 정액교부, 조건교부 등으로 구분한다. 정율보조의 경우 보조규모 제한에 따라 폐쇄형 정율보조금과 개방형 정율보조금으로 구분하고 있다. 이 외에도 일반보조금과 특정보조금의 중간적 성격을 지닌 포괄보조금(block grant)이 있다.
우리나라 지방재정조정제도의 체계는 크게 지방교부세제도와 국고보조금제도로 구분된다. 지방교부세제도는 지방자치단체의 재정수요와 세입 간 재원부족이 발생하면 이를 보전할 목적으로 교부하는 제도이며, 국고보조금제도는 지방자치단체 간 재정력의 격차를 해소하기 위한 목적보다는 특정사업에 대한 장려 목적의 조건부 보조금의 성격을 가진 제도라고 할 수 있다. 이를 구체적으로 세분하면 아래 표와 같다.
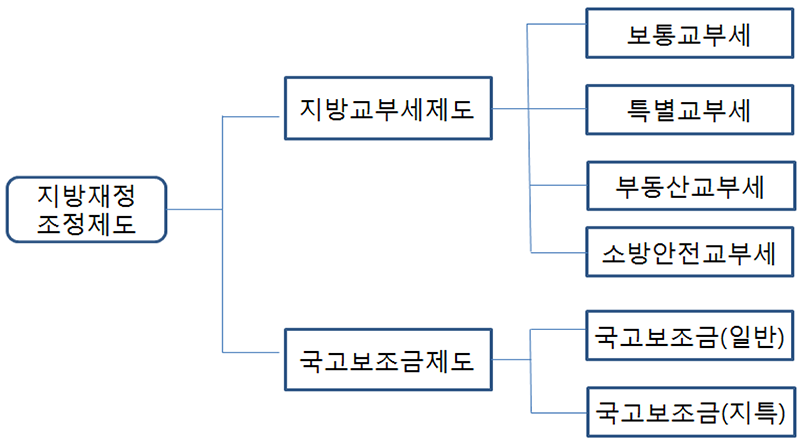
* 분권교부세 제도는 2014년까지 한시적 운영 후 2015년부터 보통교부세로 통합되었으며,
담배에 부과되는 개별소비세의 20%를 재원으로 하는 소방안전교부세가 신설됨
출처 : 저자 작성
현재 용어의 사용
지방재정법 제4조 제1항에는 정부가 지방재정조정제도의 발전을 위해 노력해야 할 것을 명시하고 있다. 아울러 정부 및 지방자치단체에서는 교부세와 보조금 관련 업무 추진 시에 지방재정 조정제도의 의의 및 필요성, 활용 등에 이 용어를 수시로 사용하고 있다.
해외사례
해외 많은 국가에서 지방재정조정제도를 운영하고 있으며, 단일 국가인 일본, 영국, 프랑스의 경우 수직적 조정을 위한 일반보조금을, 그리고 덴마크, 노르웨이, 스웨덴 등은 평형교부금을 운영하고 있으며 연방국가인 독일에서도 평형교부금을 운영하고 있다.
(단위 : 억 원)
| 회계·재원별 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 |
|---|---|---|---|---|---|---|
| 지방세수입 | 500,799 | 523,001 | 539,381 | 537,789 | 581,842 | 594,523 |
| 세외수입 | 505,825 | 491,671 | 553,003 | 620,437 | 221,162 | 202,489 |
| 지방교부세 | 281,990 | 319,377 | 352,063 | 355,750 | 352,272 | 315,849 |
| 조정교부금 | - | 439 | 583 | 466 | - | - |
| 보조금 | 320,333 | 322,947 | 351,046 | 368,379 | 392,392 | 417,917 |
| 지방채 | 55,337 | 65,386 | 44,359 | 83,272 | 49,120 | 48,207 |
| 보전수입 등 내부거래 | - | - | - | - | 211,966 | 153,605 |
| 계 | 1,664,284 | 1,722,822 | 1,840,436 | 1,966,093 | 1,808,754 | 1,732,590 |
* 2013년까지는 결산액, 2014년은 최종예산액, 2015년은 당초예산액임.
회계 및 재원별에서 ‘지방 채’는 2013년까지는 종전 세입구조에 따라 ‘지방채및예치금회수(600)’과목에 편성된 금액이며
‘보전수입등및내부거래’과목은 기존 세외수입 과목 등을 개편하여 ‘14년부터 신설한 과목임
출처 : 행정자치부(2015)
참고자료·문헌
- 서정섭, 조기현(2007), 지방재정조정제도의 개선방안, 한국지방행정연구원
- 이용환, 박충훈(2005), 재정조정제도 변화에 따른 합리적 재원배분방안연구, 경기개발연구원
- 행정자치부(2015), 지방자치단체 통합재정개요(상,하):예산개요 및 기금운용개요
작성자 : 신두섭 수석연구원(한국지방행정연구원)
-
다음글
다음글이 존재하지 않습니다.
-
이전글
이전글이 존재하지 않습니다.
- SNS 공유 :
-
-
-
-
-
로그인 닫기